Минфин предложил учитывать расходы на защиту объектов от атак в налоговой базе
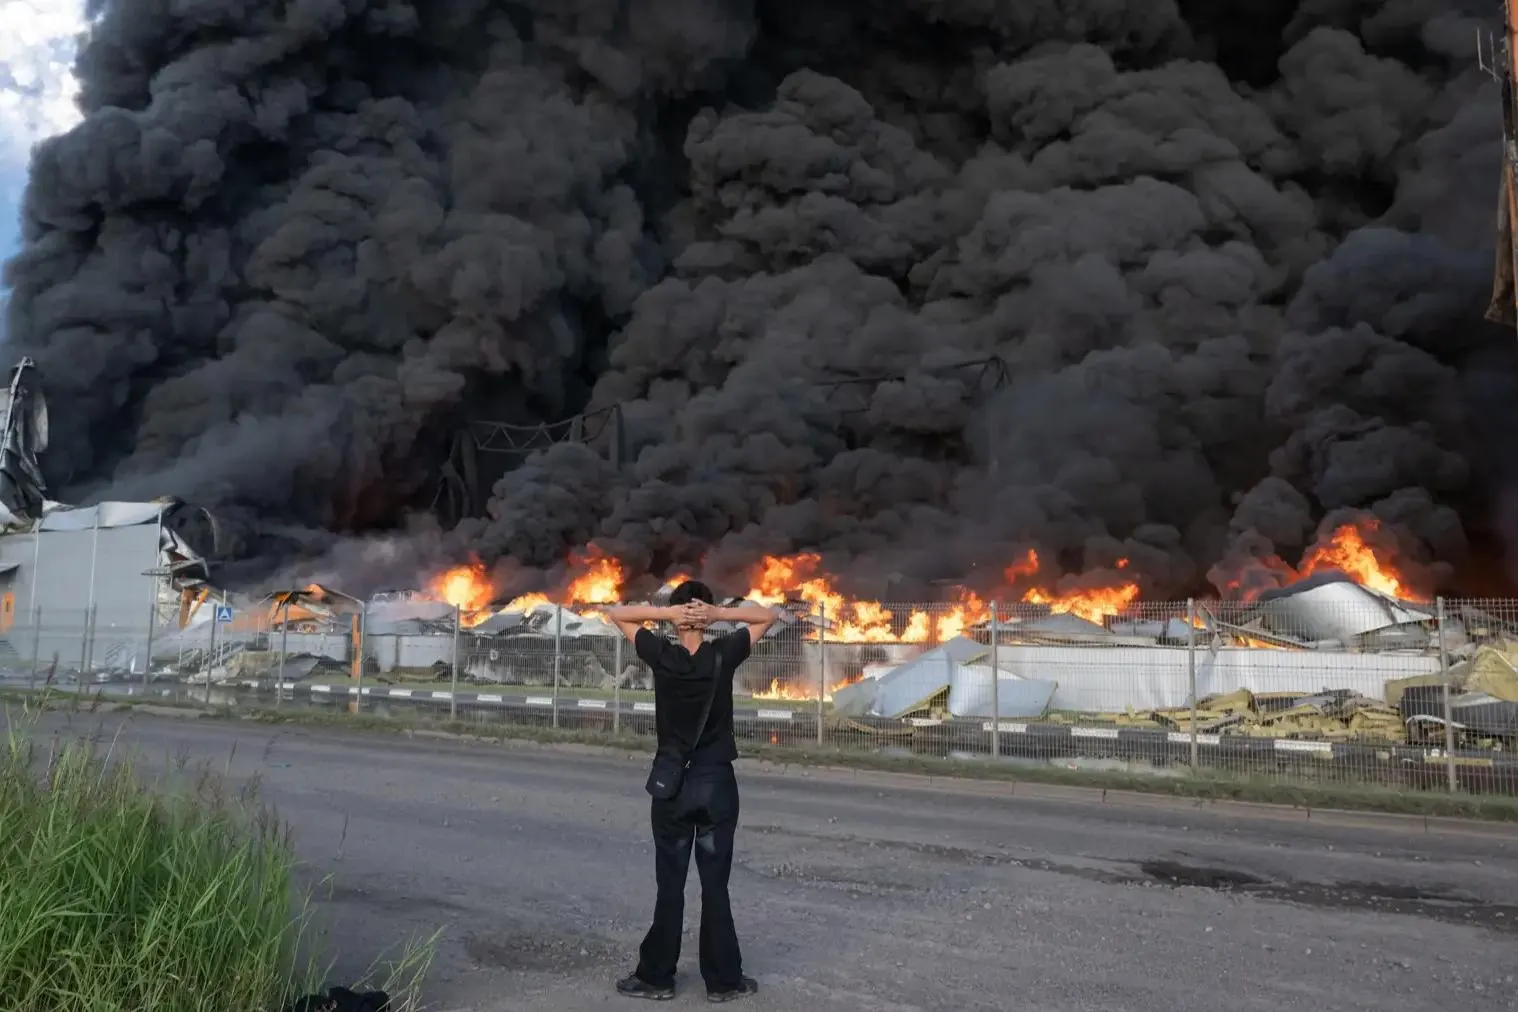
Нормы учета расходов на защиту объектов.
Проект поправок Минфина предлагает включать в состав налогооблагаемой прибыли расходы на защиту объектов и ликвидацию последствий атак.
Расширяется перечень отраслей, на которые распространяются правила, и поправки могут применяться уже в 2026 году, частично затрагивая региональные бюджеты.
Сообщалось, что многие такие траты можно учитывать уже сейчас, а новые правила могут распространяться на весь 2026 год.
Расходы на защиту предприятий можно включать в себестоимость, и создание отдельного фонда для финансирования защитных мер нефтегазового сектора не планировалось.
Уже действуют положения, допускающие учет потерь от атак и затрат на ликвидацию последствий как внереализационные расходы.
Готовящиеся поправки призваны закрыть оставшиеся случаи, когда расходы на защиту объектов не удаётся учесть по действующим правилам.
Расходы бизнеса на защиту от беспилотников растут: за первое полугодие 2026 года объем закупок таких средств достиг сотен миллионов рублей.
Стоимость комплексной защиты крупных предприятий может достигать сотни миллионов рублей за объект; цены на противодронные системы варьируются в зависимости от уровня защиты.
С конца августа введены меры, позволяющие временно управлять имуществом компаний в случае недостаточной защиты; основаниями служат неэффективность мер и несвоевременное восстановление.
Управляющим может стать Росимущество или другое государственное лицо.
Эксперт по корпоративным расследованиям отмечает, что такой механизм может привести к фактической потере контроля над бизнесом.
За последнее время атаки на критическую инфраструктуру усилились: атаки беспилотниками на склады и логистические центры продолжились, свидетельствуя о росте рисков.
В итоге предлагаемые поправки направлены на упорядочение расходов бизнеса на безопасность и прозрачность учета затрат на защиту и ликвидацию последствий атак.
